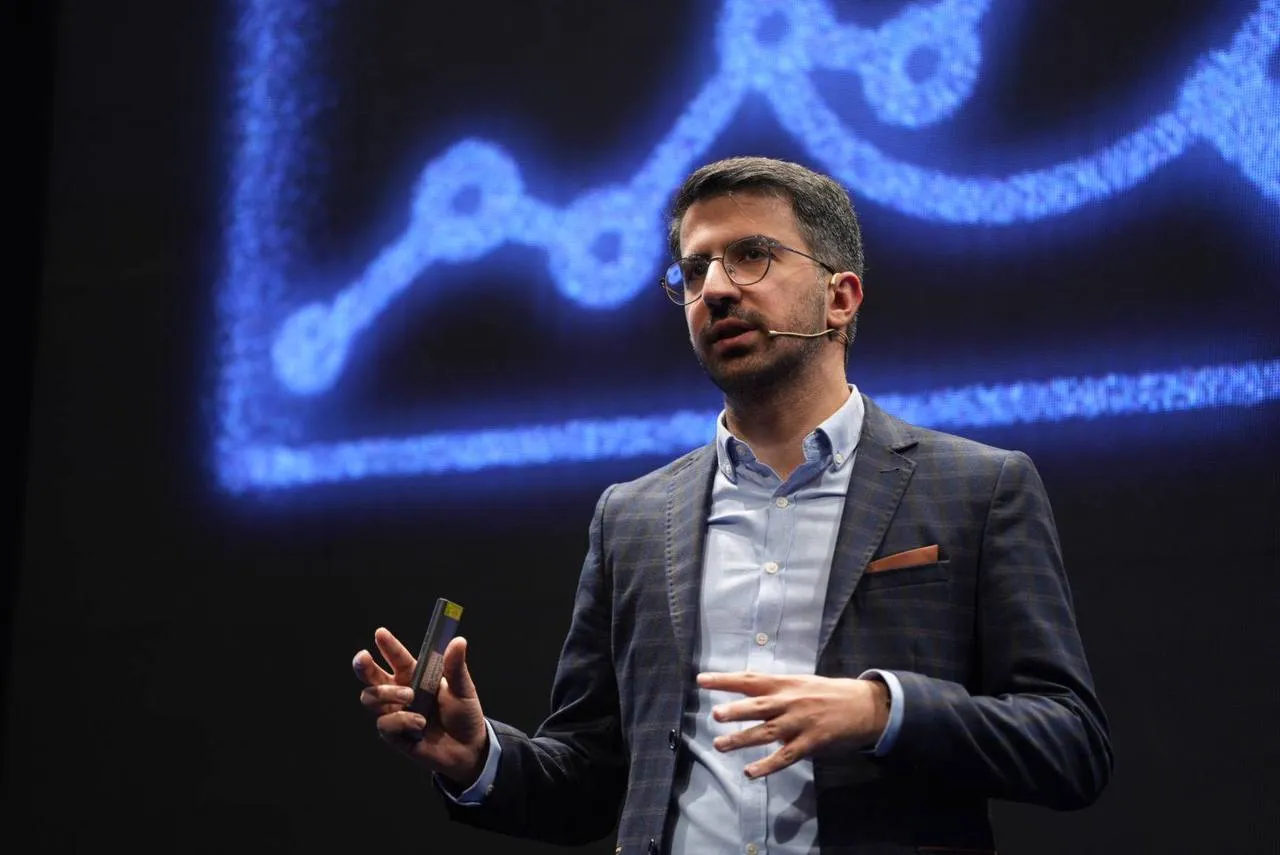
پایگاه خبری عصر همگرایی: به نقل از خبرگزاری آنا؛ علی خویی، مدیرعامل صرافی نوبیتکس، در سخنرانی خود در بیستوچهارمین رویداد فیناپ به بررسی تحول نیازهای مالی کاربران و مسیر توسعه پلتفرمهای دیجیتال پرداخت. وی با مقایسه خدمات مالی امروز با حدود دو دهه گذشته توضیح داد که نیازهای اصلی مردم همچنان در سه حوزه پرداخت، دریافت اعتبار و سرمایهگذاری قرار دارد، اما فناوری و ابزارهایی که برای پاسخگویی به این نیازها استفاده میشوند، تغییرات گستردهای را تجربه کردهاند. به اعتقاد وی، مرحله بعدی تحول فینتک به ایجاد ارتباط میان این خدمات و فراهمکردن امکان مدیریت یکپارچه داراییها مربوط میشود؛ مسیری که در آن کاربران بهجای مراجعه به سامانههای متعدد، بتوانند بخشهای مختلف فعالیت مالی خود را از طریق تجربهای هماهنگ مدیریت کنند.
نیازهای مالی ثابت ماندهاند، ابزارهای دیجیتال تغییر کردهاند
خویی با مرور تحولات صنعت مالی توضیح داد که در گذشته دریافت اعتبار عمدتاً به مراجعه حضوری به بانکها، معرفی ضامن و طیکردن فرایندهای طولانی وابسته بود. توسعه کارتهای اعتباری، خطوط اعتباری و خدمات تأمین مالی هنگام خرید، بهتدریج این مسیر را تغییر داد و در سالهای اخیر نیز پلتفرمهای خرید اعتباری یا BNPL دسترسی سریعتر به اعتبار را برای بخشی از کاربران فراهم کردهاند. به گفته وی، مرحله جدید این تحول میتواند بر اعتباردهی دیجیتال مبتنی بر دادههای کاربران متمرکز باشد؛ رویکردی که در آن اطلاعات و سوابق مالی به شناسایی نیازها و ارزیابی توان بازپرداخت افراد کمک میکنند.
تحولات مشابهی در خدمات پرداخت و سرمایهگذاری نیز رخ داده است. پول نقد و چک بهتدریج جای خود را در بسیاری از تراکنشها به کارتهای بانکی، اینترنتبانک، همراهبانک و کیفپولهای دیجیتال دادهاند. در حوزه سرمایهگذاری نیز فرایندهایی که زمانی به ارتباط تلفنی با کارگزاران وابسته بودند، اکنون از طریق سامانههای معاملات آنلاین و پلتفرمهای مدیریت ثروت انجام میشوند. خویی با اشاره به گسترش رمزارزها توضیح داد که این فناوری نیز از انتقال مستقیم دارایی میان کاربران فراتر رفته و زمینه شکلگیری خدماتی مانند معاملات دیجیتال، امور مالی غیرمتمرکز، استیکینگ و توکنیزهکردن داراییها را فراهم کرده است.
آینده خدمات مالی تنها به تعداد محصولات وابسته نیست
خویی معتقد است با وجود پیشرفت ابزارهای مالی، هنوز تمام نیازهای کاربران بهشکل یکپارچه پاسخ داده نشده است. یک فرد ممکن است بخشی از درآمد خود را برای پرداخت هزینههای روزمره استفاده کند، بخشی را سرمایهگذاری کند، مقداری را برای حفظ ارزش نگه دارد و در مواقع ضروری نیز به اعتبار نیاز داشته باشد. این فعالیتها از دید کاربر، بخشهای جداگانهای از زندگی مالی نیستند و همگی به مدیریت داراییهای وی مربوط میشوند. با این حال، بسیاری از خدمات موجود همچنان در سامانهها و پلتفرمهای مستقل ارائه میشوند و جابهجایی میان آنها ممکن است تجربهای پراکنده ایجاد کند.
وی چهار ویژگی دسترسپذیری، تابآوری، انعطافپذیری و یکپارچگی را از مهمترین انتظارات کاربران در مدیریت دارایی دانست. دسترسپذیری به معنای امکان استفاده از دارایی در زمان و مکان مورد نیاز است و تابآوری به وجود گزینههای مناسب برای مواجهه با مخاطرات و تغییر شرایط مالی اشاره دارد. انعطافپذیری نیز امکان جابهجایی میان ابزارها و داراییهای مختلف را فراهم میکند. به اعتقاد خویی، ترکیب این ویژگیها در یک تجربه دیجیتال هماهنگ اهمیت بیشتری از افزایش صرف تعداد محصولات مالی دارد و میتواند مسیر توسعه نسل بعدی پلتفرمهای فینتکی را مشخص کند.
آمارها از افزایش تقاضا برای مدیریت یکپارچه دارایی حکایت دارند
خویی برای بررسی تغییر انتظارات کاربران به نتایج چند گزارش بینالمللی اشاره کرد. وی با استناد به آماری از بانک جهانی توضیح داد که افزایش دسترسی به حسابهای مالی و ابزارهای پرداخت دیجیتال، لزوماً به معنای بهبود توان افراد برای مواجهه با نیازهای مالی اضطراری نیست. به گفته وی، در دادههای مورد اشاره، سهم افرادی که توانایی تأمین منابع مورد نیاز خود را هنگام بروز یک مشکل مالی گزارش کردهاند، حدود ۴۴ درصد بوده و در دوره مقایسهای تغییر محسوسی نداشته است. این تفاوت نشان میدهد که گسترش ابزارهای مالی بهتنهایی برای پاسخگویی به تمام نیازهای کاربران کافی نیست.
وی همچنین به نتایج بررسیهایی درباره تغییر رفتار سرمایهگذاران و مشتریان خدمات بانکی اشاره کرد. براساس آمارهایی که خویی از گزارشهای بینالمللی ارائه داد، تمایل به استفاده از ابزارهای متنوع سرمایهگذاری افزایش یافته و بخش قابلتوجهی از کاربران خواستار مدیریت هماهنگ خدمات بانکی و داراییهای خود هستند. به گفته وی، در یکی از این بررسیها بیش از ۷۳ درصد مشتریان ۲۵ تا ۴۴ ساله تمایل خود را به یکپارچهسازی خدمات بانکی و مدیریت ثروت ابراز کردهاند. این روند از نگاه خویی، اهمیت توسعه پلتفرمهایی را برجسته میکند که بتوانند خدمات مختلف را براساس نیاز واقعی کاربر به یکدیگر متصل کنند.
تجربه پلتفرمهای جهانی مسیر توسعه فینتک را تغییر داده است
مدیرعامل این مجموعه در ادامه به تجربه دو پلتفرم بینالمللی و اشاره کرد. وی توضیح داد که سوفای فعالیت خود را با ارائه وام دانشجویی آغاز کرد، اما بهتدریج خدماتی مانند وام شخصی، تسهیلات مسکن، حساب بانکی و محصولات سرمایهگذاری را به مجموعه خدمات خود افزود. رابینهود نیز فعالیت اولیه خود را با معاملات سهام بدون کارمزد شروع کرد و سپس وارد حوزههایی مانند داراییهای دیجیتال، سرمایهگذاری خودکار و حسابهای بازنشستگی شد. به اعتقاد خویی، تجربه این مجموعهها نشان میدهد یک پلتفرم میتواند از ارائه خدمتی مشخص آغاز کند و با شناخت نیازهای کاربران، به بستری گستردهتر برای مدیریت امور مالی تبدیل شود.
کاربران ایرانی از دارایی دیجیتال فقط برای معامله استفاده نمیکنند
خویی در بررسی وضعیت ایران، با استناد به دادههای ارائهشده از بانک جهانی گفت حدود ۹۱٫۱ درصد جمعیت بالای ۱۵ سال کشور دستکم یک حساب بانکی دارند و نزدیک به ۸۶ درصد نیز از خدمات پرداخت دیجیتال استفاده میکنند. وی همچنین دسترسی حدود ۷۴ درصد این جمعیت به تلفن هوشمند را ظرفیتی مهم برای توسعه خدمات مالی مبتنی بر موبایل دانست. به اعتقاد وی، گسترش دسترسی به ابزارهای دیجیتال زمینه مناسبی برای ارائه خدمات یکپارچه فراهم کرده است، اما استفاده مؤثر از این ظرفیت به شناخت دقیق رفتار و نیازهای کاربران وابسته خواهد بود.
وی در ادامه آمارهایی از رفتار کاربران پلتفرم تحت مدیریت خود ارائه کرد و گفت بیش از ۶۰ درصد کاربران، داراییهای دیجیتال را با هدف نگهداری و حفظ ارزش در حسابهای خود حفظ میکنند و فعالیت آنها تنها به معاملات کوتاهمدت محدود نیست. همچنین حدود ۴۰ درصد کاربران بیش از یک نوع دارایی در اختیار دارند که به گفته وی، از اهمیت مدیریت همزمان داراییهای متنوع حکایت میکند. خویی افزود میانگین ارزش دارایی کاربرانِ مشارکتکننده در خدمات سرمایهگذاری این پلتفرم، حدود ۲٫۲ برابر میانگین دارایی کل کاربران آن است؛ آماری که وی آن را نشانه ارتباط عمیقتر کاربران با خدمات متنوع مالی دانست.
حرکت از خریدوفروش رمزارز به مدیریت یکپارچه دارایی
خویی با تشریح راهبرد توسعه خدمات مجموعه خود توضیح داد که فعالیت اولیه آن بر خریدوفروش رمزارز متمرکز بود، اما تنوع نیازهای کاربران باعث شده است مسیر توسعه محصولات به حوزههای گستردهتری مانند اعتبار، پرداخت، سرمایهگذاری و حفظ ارزش داراییها گسترش پیدا کند. وی همچنین به ارائه خدمات ویژه برای کاربرانی اشاره کرد که دارایی بیشتری در اختیار دارند و به امکانات متناسب با نیازهای تخصصی خود احتیاج دارند. به گفته وی، هدف از این تغییر رویکرد، فراهمکردن بستری است که کاربران بتوانند متناسب با شرایط خود، از داراییهای دیجیتال برای اهداف مختلف مالی استفاده کنند.
خویی در پایان تأکید کرد که آینده خدمات مالی به پلتفرمهایی تعلق خواهد داشت که بتوانند نیاز کاربران را در موقعیتهای مختلف شناسایی کنند و فاصله میان پرداخت، سرمایهگذاری، دریافت اعتبار و مدیریت دارایی را کاهش دهند. از نگاه وی، رقابت آینده فینتک تنها بر سر تعداد خدمات ارائهشده نخواهد بود، بلکه توانایی ایجاد تجربهای یکپارچه، مطمئن و متناسب با رفتار کاربران، نقش تعیینکنندهای در موفقیت پلتفرمهای مالی دیجیتال خواهد داشت.