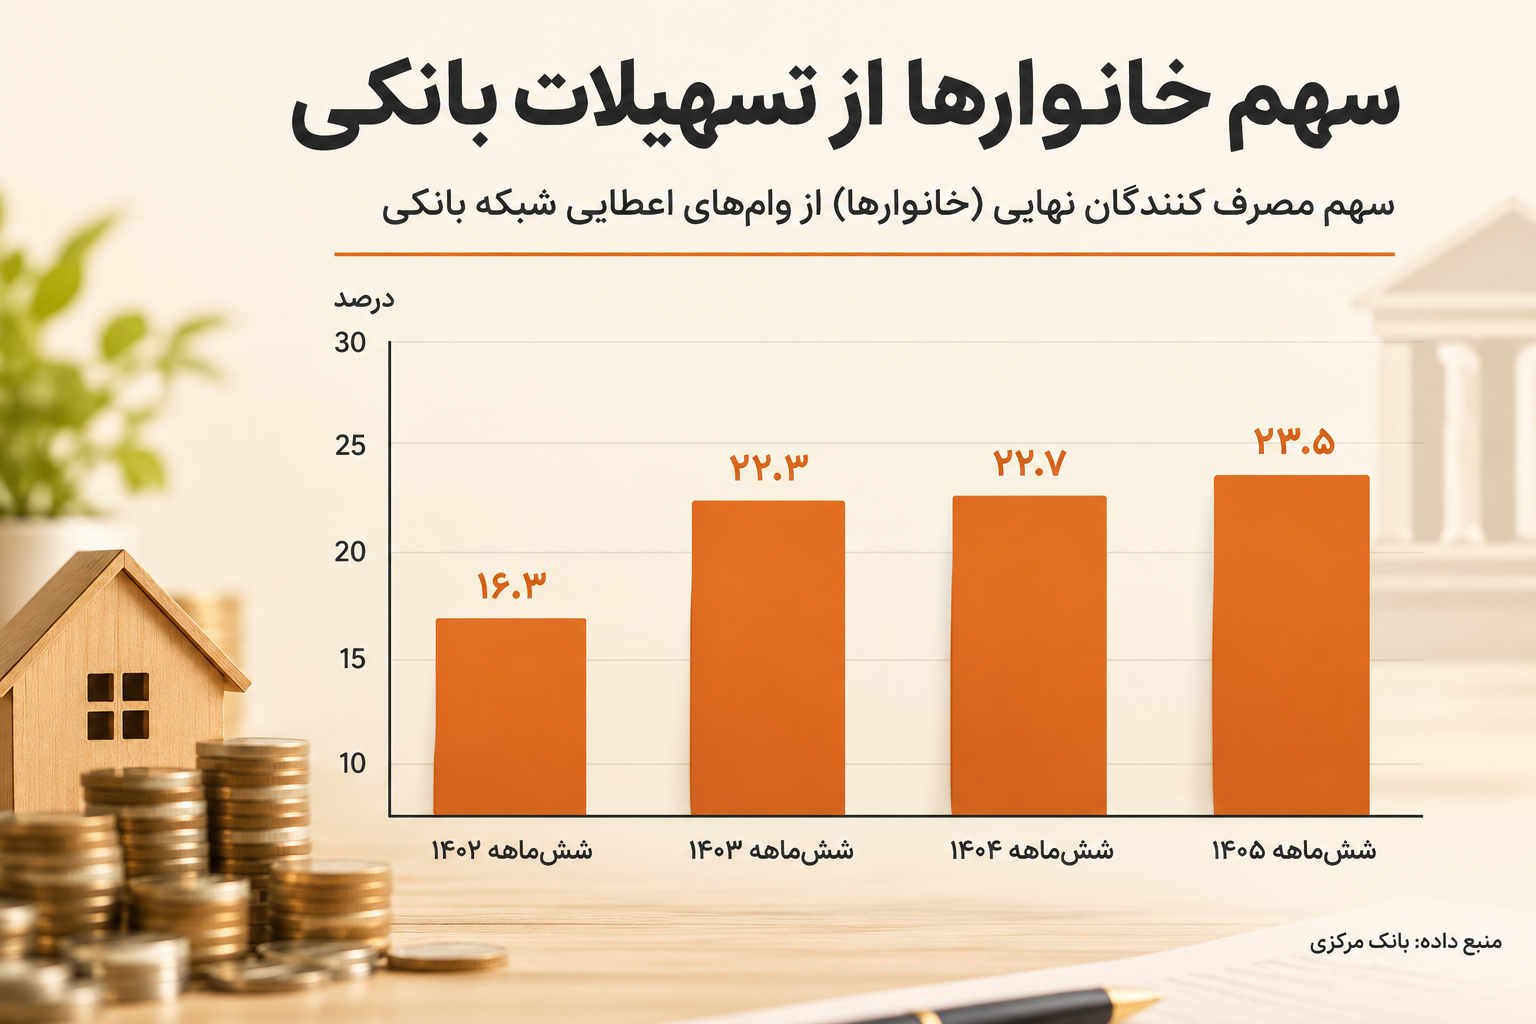
پایگاه خبری عصر همگرایی: به نقل از برنا، براساس آمارهای بانک مرکزی که در نمودار زیر درج شده، همزمان با بالا رفتن هزینههای زندگی و دشوارتر شدن خرید نقدی، نقش وام در تأمین مالی خانوادهها پررنگتر شده است؛ اما پرسش اصلی اینجاست که آیا اعتبار بانکی قدرت خرید خانوارها را تقویت میکند یا بخشی از هزینههای امروز را به اقساط و بدهی ماههای آینده انتقال میدهد؟
سهم مردم از وامها رکورد زد
تغییر ترکیب تسهیلات بانکی، یکی از نشانههایی است که میتواند تصویری از تحولات اقتصاد خانوار ارائه دهد. وقتی سهم مصرفکنندگان نهایی از منابع اعتباری افزایش پیدا میکند، باید بررسی کرد این روند از گسترش خریدهای اعتباری ناشی شده، به افزایش نیاز خانوادهها برای تأمین هزینههای ضروری ارتباط دارد یا تحت تأثیر تغییر سهم سایر بخشهای اقتصادی از تسهیلات شکل گرفته است.
بر اساس ارقام درجشده در نمودار، سهم خانوارها از تسهیلات پرداختی شبکه بانکی در ششماهه سال ۱۴۰۲ حدود ۱۶.۳ درصد بود. این نسبت در ششماهه سال ۱۴۰۳ به ۲۲.۳ درصد رسید و در دوره مشابه سال ۱۴۰۴ به ۲۲.۷ درصد افزایش یافت. روند صعودی در ششماهه سال ۱۴۰۵ نیز ادامه پیدا کرد و سهم خانوارها به ۲۳.۵ درصد رسید.
مقایسه ابتدا و انتهای این دوره نشان میدهد سهم خانوارها ۷.۲ واحد درصد افزایش یافته است. از نظر نسبی، این تغییر معادل حدود ۴۴.۲ درصد رشد در سهم خانوارهاست؛ به این معنا که وزن خانوارها در ترکیب تسهیلات پرداختی شبکه بانکی، در مقایسه با سه سال قبل، بهطور محسوسی بیشتر شده است.
با این حال، این ارقام به معنای افزایش ۴۴ درصدی مبلغ وام دریافتی هر خانواده نیست. شاخص مورد بررسی، سهم خانوارها از کل تسهیلات بانکی را نشان میدهد؛ بنابراین، تغییر آن میتواند علاوه بر رشد وامهای خانوار، از تغییر حجم تسهیلات پرداختی به بنگاهها و سایر بخشها نیز تأثیر بگیرد.
از ۱۶.۳ به ۲۳.۵ درصد، چه تغییری در ترکیب وامها رخ داده است؟
افزایش سهم خانوارها در سه سال، از تغییر قابلتوجه در ترکیب اعتبارات بانکی حکایت دارد. در سال ۱۴۰۲ از هر ۱۰۰ واحد تسهیلات پرداختی، حدود ۱۶.۳ واحد به خانوارها اختصاص داشت؛ اما در ششماهه سال ۱۴۰۵ این میزان به ۲۳.۵ واحد رسید. به بیان ساده، سهم خانوارها از هر ۱۰۰ واحد تسهیلات، ۷.۲ واحد بیشتر شده است.
این تغییر میتواند با افزایش تقاضا برای وامهای خرید کالا، تسهیلات قرضالحسنه، کارتهای اعتباری و سایر ابزارهای تأمین مالی مصرفکنندگان مرتبط باشد. در عین حال، برای مشخص شدن علت اصلی این روند باید ترکیب وامها و سهم هر گروه از تسهیلات بهصورت جداگانه بررسی شود.
نکته مهم این است که افزایش سهم خانوارها الزاماً به معنای کاهش تسهیلات بنگاههای اقتصادی نیست؛ زیرا ممکن است همزمان حجم تسهیلات پرداختی به خانوارها و کسبوکارها افزایش یافته باشد، اما سرعت رشد این دو بخش با یکدیگر تفاوت داشته باشد. از همین رو، تحلیل دقیق وضعیت اعتبارات به بررسی همزمان سهم نسبی و مبلغ واقعی تسهیلات نیاز دارد.
بیش از یکهزار و ۶۹۷ همت تسهیلات برای خانوارها
آمار تسهیلات پرداختی شبکه بانکی در ششماهه نخست سال ۱۴۰۵، ابعاد ریالی این روند را نیز نشان میدهد. بر اساس ارقام اعلامشده از عملکرد شبکه بانکی، مجموع تسهیلات پرداختی در این دوره حدود ۷ هزار و ۲۳۰.۹ همت بوده است. از این میزان، حدود یکهزار و ۶۹۷.۹ همت به مصرفکنندگان نهایی یا خانوارها اختصاص یافته؛ رقمی معادل ۲۳.۵ درصد از کل تسهیلات.
در مقابل، حدود ۵ هزار و ۵۳۳ همت به صاحبان کسبوکار، شامل اشخاص حقوقی و حقیقی، پرداخت شده است. بنابراین، با وجود افزایش سهم خانوارها، بخش عمده منابع اعتباری شبکه بانکی همچنان به فعالیتهای اقتصادی اختصاص دارد.
بر اساس همین آمار، مجموع تسهیلات پرداختی در ششماهه سال ۱۴۰۵ نسبت به دوره مشابه سال قبل ۵۷.۲ درصد افزایش داشته است. البته این رشد، افزایش اسمی مبلغ تسهیلات را نشان میدهد و نباید آن را بهطور مستقیم معادل افزایش قدرت خرید وامها دانست؛ برای محاسبه رشد واقعی اعتبار، اثر تورم و تغییر سطح قیمتها نیز باید در نظر گرفته شود.
همچنین با احتساب تسهیلات پرداختشده در قالب کارتهای اعتباری، سهم خانوارها از کل تسهیلات در این دوره به حدود ۲۴.۱ درصد میرسد. این تفاوت نشان میدهد تعریف آماری و شیوه طبقهبندی تسهیلات در ارزیابی سهم خانوارها اهمیت دارد.
خرید قسطی؛ راهی برای حفظ قدرت خرید یا انتقال فشار به آینده؟
افزایش هزینههای زندگی، رشد قیمت کالاهای بادوام و محدودیت منابع نقدی میتواند خانوارها را به سمت استفاده بیشتر از تسهیلات سوق دهد. در چنین شرایطی، وام بانکی برای برخی خانوادهها راهی جهت خرید کالاهای ضروری، تأمین هزینههای پیشبینینشده یا مدیریت فاصله میان درآمد و مخارج است.
اما افزایش استفاده از اعتبار، دو پیامد متفاوت دارد. اگر وام برای خرید برنامهریزیشده و متناسب با درآمد دریافت شود، میتواند دسترسی خانوار به کالاها و خدمات را آسانتر کند. در مقابل، اگر خانواده برای پرداخت هزینههای جاری ناچار به دریافت وامهای پیدرپی شود، اقساط ممکن است به بخشی ثابت از مخارج ماهانه تبدیل شوند و توان مالی او را در دورههای بعد کاهش دهند.
به همین دلیل، افزایش سهم خانوارها از تسهیلات بانکی را نمیتوان بهتنهایی نشانه بهبود یا وخامت وضعیت معیشتی دانست. برای تشخیص جهت واقعی این تغییر، باید مشخص شود چه میزان از وامها صرف خرید کالاهای بادوام، چه میزان صرف هزینههای ضروری و چه میزان صرف بازپرداخت بدهیهای قبلی میشود.
از سوی دیگر، نسبت اقساط به درآمد نیز اهمیت زیادی دارد. ممکن است مبلغ وام دریافتی افزایش یابد، اما اگر قیمت کالاها سریعتر رشد کند یا بخش بزرگی از درآمد ماهانه صرف بازپرداخت شود، قدرت خرید واقعی خانوار به همان نسبت افزایش نخواهد یافت.
آیا جنگ عامل افزایش وامگیری خانوارهاست؟
افزایش هزینههای زندگی پس از بحرانها میتواند نیاز به منابع مالی را بیشتر کند؛ با این حال، صرف افزایش سهم خانوارها از تسهیلات بانکی برای اثبات اینکه جنگ عامل اصلی این روند بوده، کافی نیست. برای رسیدن به چنین نتیجهای باید دادههای مربوط به دوره پیش و پس از جنگ، نوع تسهیلات، تعداد دریافتکنندگان و هدف دریافت وام با یکدیگر مقایسه شوند.
اگر سهم وامهای مربوط به خرید کالا و تأمین نیازهای ضروری افزایش یافته باشد، میتوان از پررنگتر شدن نقش اعتبار در تأمین مالی مصرف خانوار سخن گفت. در مقابل، اگر افزایش سهم عمدتاً ناشی از تغییر در ترکیب سایر تسهیلات یا افزایش وامهای حمایتی باشد، تفسیر اقتصادی آن متفاوت خواهد بود.
بنابراین، عنوان «رکورد وامگیری خانوارها» زمانی تصویر کاملتری ارائه میدهد که در کنار سهم تسهیلات، اطلاعات مربوط به مبلغ متوسط وام، هزینه تأمین مالی و توان بازپرداخت خانوادهها نیز منتشر شود.
سه شاخص مهم برای سنجش وضعیت واقعی خانوارها
نخست، قدرت خرید واقعی وام. افزایش مبلغ تسهیلات زمانی به بهبود توان خرید منجر میشود که رشد آن از افزایش قیمت کالای موردنظر عقب نماند. در غیر این صورت، خانوار وام بیشتری دریافت میکند، اما ممکن است کالای کمتری بخرد.
دوم، سهم اقساط از درآمد ماهانه. هرچه بخش بزرگتری از درآمد صرف بازپرداخت بدهی شود، منابع باقیمانده برای خوراک، مسکن، درمان، آموزش و پسانداز محدودتر خواهد شد. بررسی این شاخص بهویژه برای خانوارهای کمدرآمد اهمیت دارد.
سوم، هدف دریافت تسهیلات. وام خرید کالای بادوام، تسهیلات حمایتی و وام مورد استفاده برای پرداخت هزینههای جاری، آثار یکسانی بر اقتصاد خانوار ندارند. تفکیک این گروهها میتواند مشخص کند افزایش سهم خانوارها بیشتر به گسترش دسترسی به اعتبار مربوط است یا افزایش نیاز مالی.
راهکار چیست؟ اعتبار ارزانتر و متناسب با درآمد
برای آنکه افزایش تسهیلات خانوارها به بهبود پایدار شرایط زندگی کمک کند، سیاستگذاری اعتباری باید فراتر از افزایش مبلغ وام باشد. نخستین اقدام، طراحی اقساط متناسب با توان بازپرداخت و شفافسازی هزینه نهایی تسهیلات است تا متقاضی پیش از دریافت وام، تصویر روشنی از تعهد مالی خود داشته باشد.
در گام بعد، انتشار آمار تفکیکی از تسهیلات خانوارها ضروری است. مشخص بودن سهم وامهای خرید کالا، تسهیلات حمایتی، کارتهای اعتباری و سایر ابزارها به کارشناسان امکان میدهد تغییر رفتار مالی خانوادهها را دقیقتر تحلیل کنند.
همچنین سیاستهای اعتباری باید در کنار برنامههای تقویت درآمد واقعی و کنترل تورم قرار گیرند. وام میتواند کمبود نقدینگی را در یک دوره جبران کند، اما اگر هزینهها بهطور مستمر سریعتر از درآمد افزایش یابد، اتکا به اعتبار بهتنهایی مشکل را برطرف نخواهد کرد.
رکوردی که باید فراتر از یک درصد بررسی شودبیش از یکهزار و ۶۹۷ همت تسهیلات برای خانوارها
افزایش سهم خانوارها از تسهیلات بانکی از ۱۶.۳ درصد در ششماهه سال ۱۴۰۲ به ۲۳.۵ درصد در دوره مشابه سال ۱۴۰۵، نشاندهنده تغییر مهمی در ترکیب اعتبارات شبکه بانکی است. اختصاص حدود یکهزار و ۶۹۷.۹ همت تسهیلات به خانوارها در ششماهه نخست سال ۱۴۰۵ نیز ابعاد ریالی این نقش را روشن میکند.
با این حال، مسئله اصلی صرفاً افزایش سهم خانوارها نیست؛ بلکه باید روشن شود این اعتبار تا چه اندازه قدرت خرید را تقویت کرده، چه میزان از نیازهای واقعی خانوادهها را پوشش داده و چه تعهدی برای درآمد ماههای آینده ایجاد کرده است.
اگر وام به خرید هدفمند و قابلپرداخت کمک کند، میتواند ابزاری برای مدیریت مالی خانوار باشد؛ اما اگر جایگزین دائمی درآمد شود، خطر انتقال فشار معیشتی به آینده را افزایش میدهد. به همین دلیل، سنجش موفقیت سیاستهای اعتباری باید همزمان بر مبلغ وام، قدرت خرید واقعی، هزینه بازپرداخت و توان مالی خانوارها متمرکز باشد.